

Chase

- 875.00 Rezensionen
- 4,4
- Downloads
- 1.000.000+
 Analyse von Appgk
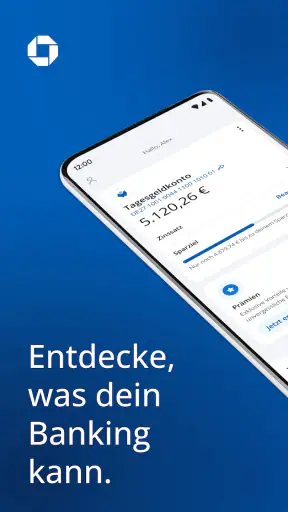
Wer sein Geld nicht einfach auf dem Girokonto liegen lassen möchte, sucht meist keine komplizierte Finanzsoftware, sondern eine verständliche Möglichkeit zum Sparen. Genau hier setzt Chase an: Die Finanz-App von JPMorgan Chase richtet sich mit einem Tagesgeldangebot an Menschen, die ihr Guthaben getrennt vom täglichen Zahlungsverkehr aufbewahren und dabei von starken Zinsen profitieren möchten. Ich habe mir die App aus Sicht eines normalen Sparers angesehen und vor allem darauf geachtet, wie gut sie sich in einen echten Alltag einfügt.
Mein erster Eindruck ist klar: Chase ist interessant, wenn du eine möglichst einfache digitale Lösung für Rücklagen suchst und dein Hauptaugenmerk auf dem Sparen liegt. Sie ist kostenlos, für alle Altersgruppen freigegeben und gehört mit einer durchschnittlichen Bewertung von 4,4 bei rund 122.000 Bewertungen zu den sichtbar etablierten Angeboten ihrer Art. Gleichzeitig sollte man nicht erwarten, dass eine einzelne Tagesgeld-App automatisch die beste Lösung für jede finanzielle Situation ist. Entscheidend ist, wie du dein Geld nutzt, wie oft du darauf zugreifen musst und ob du bereits eine Bankverbindung hast, die deinen Alltag vollständig abdeckt.
Worauf ich bei Chase vor der Entscheidung achten würde
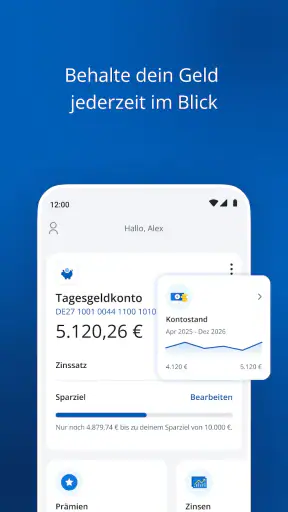
Bei einer Spar-App zählt für mich nicht nur der beworbene Zinssatz. Wichtiger ist, ob das Produkt in den eigenen Ablauf passt: Ist das Geld wirklich für Rücklagen gedacht? Brauche ich regelmäßig Überweisungen? Möchte ich Sparziele getrennt organisieren oder nur einen zusätzlichen Ort für überschüssiges Guthaben? Bei Chase steht das Tagesgeld im Mittelpunkt. Das macht die App übersichtlich, bedeutet aber auch, dass sie nicht automatisch einen vollständigen Ersatz für jede bisherige Banklösung darstellt.
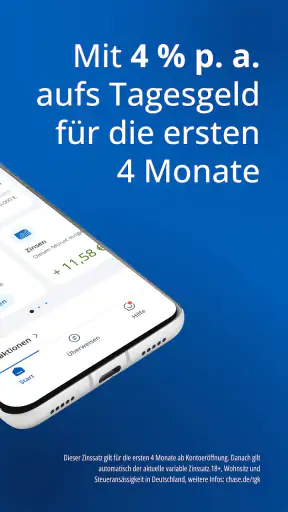
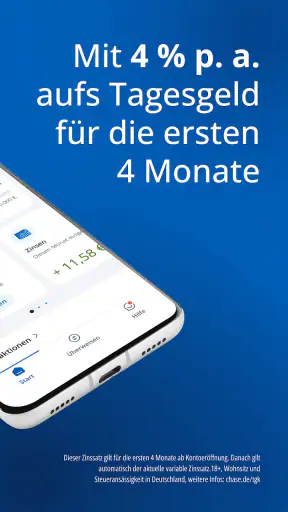
Der Store fasst das Angebot mit „Tagesgeld mit starken Zinsen“ zusammen. Das ist eine gute Einordnung, solange man den Satz nicht mit einer persönlichen Renditegarantie verwechselt. Zinsen können sich ändern, und bei einem Tagesgeldkonto sollte man immer prüfen, unter welchen Bedingungen der aktuelle Zinssatz gilt. Ich würde deshalb vor dem Umzug größerer Beträge nicht nur auf die Werbung schauen, sondern die aktuellen Konditionen direkt in der App und in den Vertragsinformationen lesen.
Praktisch ist zunächst, dass Chase kostenlos angeboten wird. Für jemanden, der lediglich einen zusätzlichen Sparort sucht, fällt damit keine offensichtliche Einstiegshürde an. Kostenlos heißt für mich aber nicht, dass jede denkbare Nutzung automatisch ohne Einschränkungen bleibt. Bei Finanzprodukten gehören Fragen zu Überweisungen, Verfügbarkeit, Identitätsprüfung und Kontozugriff zum Entscheidungsprozess. Wer sein Geld häufig bewegt, sollte diese Abläufe vorab testen oder zumindest genau nachvollziehen.
Auch die technische Seite spielt eine Rolle. Die aktuelle Version ist 2.85.0 und läuft ab iOS beziehungsweise Android 9. Das ist eine vergleichsweise breite Gerätebasis, sodass die App nicht nur für Besitzer eines ganz neuen Smartphones interessant ist. Trotzdem würde ich vor der Einrichtung prüfen, ob das eigene Gerät noch Sicherheitsupdates erhält. Bei einer Finanz-App ist ein aktuelles Betriebssystem wichtiger als die bloße Kompatibilität.
Für welchen Alltag das Angebot sinnvoll ist
Ein realistisches Beispiel: Du bekommst dein Gehalt, bezahlst Miete und laufende Rechnungen und möchtest den verbleibenden Betrag nicht ständig auf dem Girokonto sehen. Mit Chase kannst du den Sparbetrag gedanklich und organisatorisch vom täglichen Ausgeben trennen. Ich finde diesen Schritt psychologisch nicht unwichtig. Geld, das auf einem eigenen Tagesgeldkonto liegt, wird weniger leicht für spontane Einkäufe verwendet als ein frei sichtbares Guthaben auf dem Hauptkonto.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Besonders gut passt das zu Rücklagen für planbare Ausgaben. Denk an eine jährliche Versicherung, eine Reparatur, einen Urlaub oder eine größere Anschaffung. Ich würde dafür nicht jedes Mal ein neues Finanzprodukt eröffnen, sondern einen festen Betrag nach dem Gehaltseingang verschieben und das Ziel in einer einfachen Notiz oder einem eigenen Budgetplan festhalten. Die App liefert den Sparort; die eigentliche Disziplin entsteht durch deinen Ablauf.
Ein weniger offensichtlicher Vorteil liegt darin, dass du das Tagesgeld nicht zwingend als einziges Konto betrachten musst. Du kannst dein bisheriges Girokonto für Gehalt, Lastschriften und Kartenzahlungen behalten und Chase nur für Rücklagen verwenden. Das reduziert den Wechselaufwand deutlich. Wer seine komplette Bankbeziehung umzieht, muss dagegen deutlich mehr prüfen: Arbeitgeber, Daueraufträge, Zahlungspartner und gespeicherte Kontodaten können betroffen sein.
Die besten Aspekte von Chase
Das solltest du über Chase wissen
Was ich an der Nutzung besonders sinnvoll finde
Der stärkste Punkt ist die klare Trennung zwischen Sparen und Ausgeben. Viele Menschen scheitern nicht an fehlenden Finanzkenntnissen, sondern daran, dass Rücklagen im selben Kontostand wie der Monatsverbrauch liegen. Eine separate Tagesgeldlösung kann hier Ordnung schaffen, ohne dass du ein kompliziertes Haushaltsbuch führen musst. Ich würde Chase deshalb eher als Werkzeug für eine konkrete Sparroutine sehen als als umfassende Finanzzentrale.
Ein zweiter sinnvoller Ablauf ist das Arbeiten mit einem festen Prüftermin. Statt täglich den Zinssatz oder Kontostand zu kontrollieren, kannst du einmal im Monat prüfen, ob der Sparbetrag noch zu deinem Budget passt und ob die aktuellen Konditionen weiterhin attraktiv sind. Das verhindert, dass du dich von kurzfristigen Änderungen treiben lässt. Gleichzeitig bemerkst du, wenn sich deine persönliche Situation verändert hat und das Geld wieder auf dem Girokonto benötigt wird.
Ein dritter Punkt betrifft die Größe der Rücklage. Ich würde nicht automatisch den gesamten Notgroschen verschieben, bevor ich die Verfügbarkeit und die konkreten Abläufe verstanden habe. Für Geld, das du möglicherweise noch am selben Tag für eine dringende Rechnung brauchst, ist ein unmittelbar zugängliches Alltagskonto oft praktischer. Chase kann für Rücklagen sinnvoll sein, aber die beste Aufteilung hängt davon ab, wie schnell du auf dein Geld zugreifen musst.
Bedienung, Vertrauen und tägliche Reibung
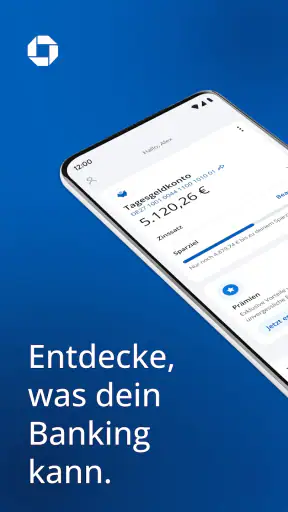
Bei einer Finanz-App achte ich darauf, ob die Kernaufgabe ohne Umwege verständlich bleibt. Bei Chase ist diese Kernaufgabe leicht zu benennen: Geld für das Sparen ablegen und den Überblick über dieses Guthaben behalten. Das ist angenehmer als eine App, die gleichzeitig mit vielen Anlageprodukten, Versicherungen und Budgetfunktionen überladen ist. Wer nur eine ruhige Ablage für Rücklagen sucht, profitiert von diesem fokussierten Ansatz.
Der Entwickler JPMorgan Chase ist ein klar erkennbarer Finanzanbieter und kein unbekanntes Hobbyprojekt. Das allein ersetzt keine Prüfung der Vertragsbedingungen, schafft aber eine andere Ausgangslage als bei einer App, deren Anbieter kaum nachvollziehbar ist. Ich würde bei der Einrichtung trotzdem sorgfältig auf die angezeigten Kontodetails achten und sensible Schritte nicht in einem öffentlichen WLAN durchführen. Solche Gewohnheiten sind bei jeder Banking-Anwendung sinnvoll.
Die Altersfreigabe „USK ab 0 Jahren“ sagt vor allem, dass die App keine jugendschutzrelevanten Inhalte enthält. Für die tatsächliche Nutzung bleibt natürlich entscheidend, ob die jeweilige Person ein Konto eröffnen darf und welche Identitäts- oder Vertragsanforderungen gelten. Für Familien ist Chase daher nicht automatisch eine Kinder-App. Ich würde sie als Finanzanwendung für die Person betrachten, die das Konto selbst verwaltet.
Screenshots
Wo Chase gegenüber üblichen Alternativen punktet
Die naheliegendste Alternative ist das Tagesgeldkonto bei der Hausbank. Der Vorteil dort liegt in der Vertrautheit: Du kennst bereits den Zugang, deine Konten sind an einem Ort gebündelt und du musst dich nicht an eine weitere App gewöhnen. Chase kann dagegen interessanter sein, wenn du dein Spargeld bewusst vom Hauptkonto trennen möchtest oder die Konditionen deiner bisherigen Bank nicht mehr überzeugend findest.
Eine zweite Alternative sind reine Spar- oder Vergleichsplattformen, die mehrere Angebote nebeneinanderstellen. Solche Lösungen können besser passen, wenn du häufig nach dem aktuell attraktivsten Zinssatz suchst und bereit bist, Konten zu wechseln. Chase ist für mich eher die ruhigere Entscheidung: ein konkreter Anbieter, eine App und ein klarer Sparzweck. Wer ständig optimieren möchte, wird möglicherweise mehr Vergleichsarbeit leisten wollen, als eine einzelne Anwendung bietet.
Eine dritte Möglichkeit ist ein Wertpapierdepot oder ein breit gestreutes Anlageprodukt. Das ist jedoch keine direkte Ersatzlösung für Tagesgeld. Wenn du das Geld kurzfristig oder mit möglichst geringem Schwankungsrisiko brauchst, würde ich nicht einfach eine Anlage-App an die Stelle eines Sparprodukts setzen. Für langfristigen Vermögensaufbau können andere Kategorien sinnvoller sein; für eine Rücklage mit planbarem Zugriff bleibt Tagesgeld die passendere Denkweise.
Auch ein klassisches Sparbuch kann für Menschen attraktiv sein, die bewusst auf eine sehr traditionelle Lösung setzen. Chase wirkt im Vergleich dazu digitaler und flexibler im täglichen Zugriff über das Smartphone. Der Preis dieser Digitalität ist, dass du dich stärker auf App, Gerät und Zugangsdaten verlässt. Wer persönliche Beratung in einer Filiale bevorzugt, sollte diesen Unterschied ernst nehmen und nicht nur auf den Zinssatz schauen.
Wann eine andere Lösung besser passt
Ich würde Chase nicht als erste Wahl empfehlen, wenn du ein einziges Konto für Gehalt, Kartenzahlungen, Lastschriften und Sparen suchst. Ein Tagesgeldkonto ist dafür nicht automatisch der bequemste Mittelpunkt. In diesem Fall kann deine bestehende Bank trotz möglicherweise weniger attraktiver Zinsen praktischer sein, weil alle Zahlungsabläufe bereits eingerichtet sind.
Auch für Menschen, die ihr Geld täglich verschieben oder kurzfristig für viele kleine Ausgaben benötigen, kann die Trennung vom Girokonto eher stören. Der Sinn einer Rücklage besteht gerade darin, nicht ständig darauf zuzugreifen. Wenn du absehbar regelmäßig Geld herausnehmen musst, solltest du prüfen, ob ein frei verfügbares Konto oder ein besser integriertes Bankkonto deinen Alltag einfacher macht.
Für langfristige Ziele wie Altersvorsorge oder Vermögensaufbau ist Chase ebenfalls nicht automatisch die vollständige Antwort. Tagesgeld kann ein Baustein sein, ersetzt aber keine persönliche Anlageentscheidung. Wer mit Wertpapieren, Fonds oder anderen Anlageformen arbeiten möchte, braucht eine Lösung, die diesen Zweck ausdrücklich unterstützt und zu seinem Risiko passt. Ich würde Spargeld und Anlagegeld gedanklich getrennt behandeln.
Der Wechsel: weniger kompliziert, wenn du klein anfängst
Der häufigste Fehler beim Wechsel zu einer neuen Finanz-App ist, sofort alles umzustellen. Ich würde zunächst einen kleinen Betrag übertragen und den gesamten Ablauf beobachten. So siehst du, wie die Einrichtung, die erste Überweisung und der spätere Zugriff tatsächlich funktionieren, ohne dass deine komplette Finanzorganisation davon abhängt.
Danach lohnt sich eine einfache Bestandsaufnahme: Welche Daueraufträge laufen über dein bisheriges Konto? Welche Zahlungen müssen jederzeit verfügbar sein? Welche Summe ist echte Rücklage und welche brauchst du in den kommenden Wochen? Erst wenn diese Fragen beantwortet sind, würde ich entscheiden, ob Chase nur ergänzend oder als stärkerer Bestandteil deiner Finanzstruktur dienen soll.
Der Wechsel zu einem zusätzlichen Tagesgeldkonto ist normalerweise leichter als ein kompletter Bankwechsel, weil du dein altes Girokonto behalten kannst. Genau diese Zwischenlösung halte ich für die vernünftigste Vorgehensweise. Du kannst die App ausprobieren, ohne sofort deine gesamte Zahlungswelt umzubauen. Gleichzeitig solltest du daran denken, dass ein zusätzliches Konto auch zusätzliche Zugangsdaten, Benachrichtigungen und gelegentliche Kontrollen bedeutet.
Wenn du Chase später nicht mehr nutzen möchtest, sollte die Entscheidung ebenfalls nicht spontan erfolgen. Prüfe zunächst, ob noch Überweisungen ausstehen, ob die Rücklage vollständig verschoben wurde und ob du wichtige Dokumente gespeichert hast. Ein sauberer Wechsel besteht nicht nur aus dem Öffnen eines neuen Kontos, sondern auch aus dem geordneten Beenden alter Abläufe.
Mein Urteil für verschiedene Nutzertypen
Für Einsteiger, die ihr Spargeld vom Girokonto trennen möchten, ist Chase eine nachvollziehbare Option. Die kostenlose Nutzung, die klare Ausrichtung auf Tagesgeld und die breite Geräteunterstützung senken die Einstiegshürde. Ich würde die App besonders jemandem empfehlen, der eine feste Sparroutine aufbauen möchte, ohne sich direkt mit einem umfangreichen Anlageangebot beschäftigen zu müssen.
Für erfahrene Sparer hängt die Entscheidung stärker vom Vergleich der aktuellen Konditionen ab. Die hohe Zahl an Installationen, mehr als eine Million, und die große Menge an Bewertungen zeigen, dass die App eine beachtliche Reichweite hat. Sie sind für mich aber kein Ersatz für den individuellen Vergleich. Ein etabliertes Produkt kann trotzdem im konkreten Fall weniger passend sein, wenn du andere Funktionen, eine bestimmte Kontostruktur oder einen häufigeren Wechsel bevorzugst.
Mein wichtigster Tipp lautet deshalb: Nutze Chase nicht einfach, weil eine gute Verzinsung attraktiv klingt. Lege zuerst fest, welchem Zweck das Geld dient, wie schnell du es brauchst und ob du die zusätzliche Kontoverbindung wirklich in deinen Alltag integrieren möchtest. Dann wird die Entscheidung deutlich einfacher. Für einen getrennten Sparort ist die App überzeugend; als vollständiger Ersatz für jede Bankfunktion würde ich sie nicht automatisch einplanen.
Unterm Strich sehe ich Chase als fokussierte Tagesgeld-App für Menschen, die Rücklagen digital und getrennt vom täglichen Konto verwalten möchten. Sie ist kostenlos, verständlich positioniert und mit einer aktuellen Version auf älteren unterstützten Betriebssystemen nutzbar. Gleichzeitig bleibt es wichtig, Zinsbedingungen, Zugriff und persönliche Liquidität selbst im Blick zu behalten. Meine Empfehlung: Starte ergänzend mit einer klar abgegrenzten Rücklage und entscheide erst danach, ob Chase mehr als dein Sparkonto werden soll.
Häufig gestellte Fragen zu Chase
Was ist Chase und wofür kann ich die App verwenden?
Chase ist eine mobile Banking-App, mit der Nutzer ihre Finanzen direkt auf dem Smartphone verwalten können. Je nach Land und verfügbarem Angebot lassen sich unter anderem Kontostände prüfen, Überweisungen durchführen, Karten verwalten, Umsätze kontrollieren und Benachrichtigungen einrichten. Vor dem Download sollte man allerdings prüfen, ob Chase im eigenen Land verfügbar ist und welche Kontotypen tatsächlich angeboten werden.
Ist die Chase-App sicher und wie werden meine Daten geschützt?
Die Chase-App verwendet übliche Sicherheitsfunktionen moderner Banking-Anwendungen, darunter verschlüsselte Verbindungen, Anmeldeverfahren und zusätzliche Bestätigungen bei sensiblen Aktionen. Je nach Gerät können auch Fingerabdruck- oder Gesichtserkennung genutzt werden. Trotzdem bleibt der Nutzer für die Sicherheit seines Smartphones verantwortlich: Die App sollte nur aus offiziellen Stores installiert, regelmäßig aktualisiert und niemals über unbekannte Links oder gefälschte Webseiten heruntergeladen werden.
Welche Voraussetzungen gelten für die Registrierung bei Chase?
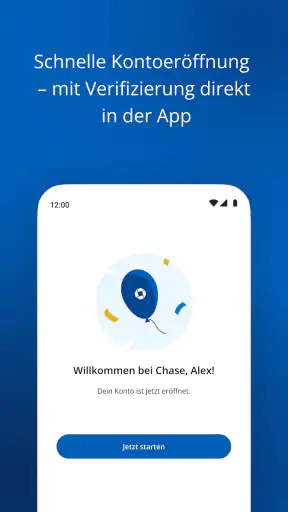
Für die Registrierung benötigen Nutzer normalerweise persönliche Daten, eine gültige E-Mail-Adresse oder Mobilfunknummer sowie ein geeignetes Ausweisdokument. Zusätzlich können je nach Land bestimmte Wohnsitz-, Alters- oder Kontovoraussetzungen gelten. Die Identitätsprüfung erfolgt häufig direkt in der App und kann die Aufnahme von Fotos oder einen Abgleich persönlicher Angaben erfordern. Die genauen Bedingungen unterscheiden sich je nach Region.
Welche Gebühren können bei der Nutzung von Chase entstehen?
Obwohl viele grundlegende Funktionen möglicherweise kostenlos angeboten werden, können je nach Konto und Nutzung Gebühren anfallen. Dazu gehören beispielsweise Kosten für bestimmte Überweisungen, Bargeldabhebungen, Fremdwährungstransaktionen, Ersatzkarten oder besondere Serviceleistungen. Vor der Kontoeröffnung sollten Nutzer deshalb das aktuelle Preis- und Leistungsverzeichnis lesen. Auch mögliche Gebühren von Drittanbietern, etwa an Geldautomaten, sollten berücksichtigt werden.
Funktioniert Chase auch im Ausland und bietet die App Kundensupport?
Ob Chase im Ausland vollständig funktioniert, hängt vom jeweiligen Produkt, Land und den geltenden Karten- oder Kontobedingungen ab. Kartenzahlungen, Bargeldabhebungen und internationale Überweisungen können unterschiedlichen Einschränkungen oder Gebühren unterliegen. Die App bietet in der Regel Hilfebereiche und Kontaktmöglichkeiten zum Support, dennoch sollte man vor einer Reise prüfen, wie Notfallhilfe, Kartensperrung und internationale Transaktionen geregelt sind.












